- 1
- 2
- 3
- 4
聚氨酯行业市场研究与趋势研判
专栏:行业新闻
发布日期:2026-09-23
阅读量:14
一、行业概况与市场规模
聚氨酯(PU)是继PE、PVC、PP、PS之后的第五大塑料,由多元醇与异氰酸酯缩聚而成,涵盖软泡、硬泡、弹性体、涂料、胶粘剂、密封剂、氨纶纤维等多种产品形态,广泛应用于建筑保温、家电、汽车、家具、纺织、电子等下游领域。聚氨酯性能可设计性极强,通过调整原料配比和工艺条件,可制得从柔软泡沫到刚性塑料的全谱系材料。
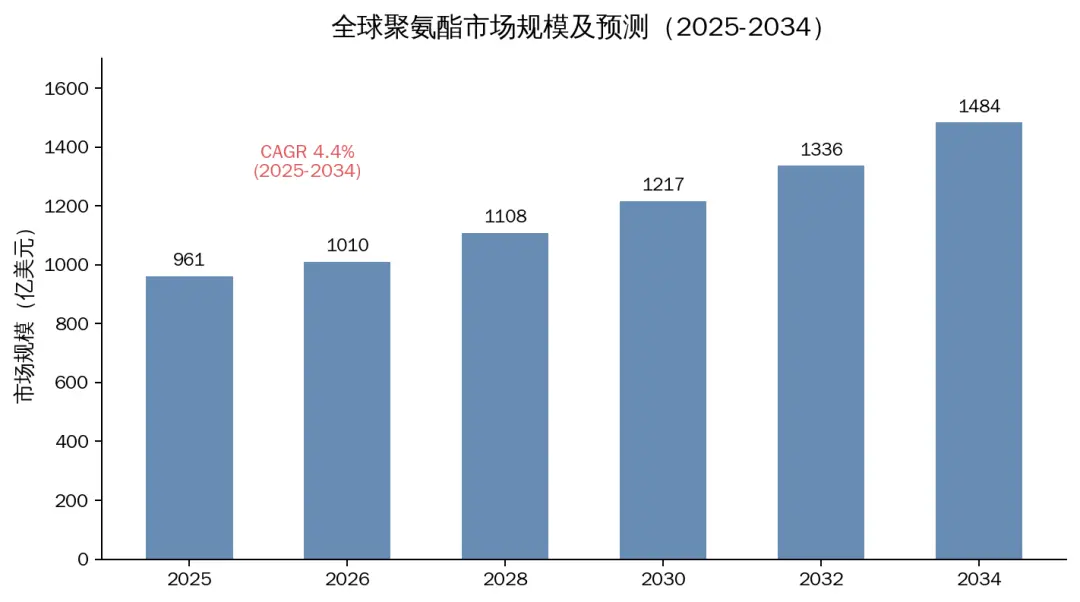
全球市场方面,据Fortune Business Insights数据,2025年全球聚氨酯市场规模约961.1亿美元,预计2026年增至1009.7亿美元,至2034年达1483.7亿美元,2025-2034年复合增长率(CAGR)为4.4%。亚太地区为全球最大消费市场,占比超50%,其中中国是核心增长引擎。Straits Research测算的2025年市场规模为881.7亿美元,CAGR为5.6%;Credence Research数据则显示2024年全球市场规模约907.5亿美元,至2032年达1261.1亿美元,CAGR 4.2%。三家机构数据差异主要源于统计口径不同,但均指向中个位数稳健增长。
数据来源:Fortune Business Insights、Straits Research、Credence Research(2026年报告)
中国市场方面,我国聚氨酯产量持续增长,稳居世界第一。据智研咨询统计,2023年我国聚氨酯产量约1650万吨,2021年为1566万吨,同比增长6.53%。中国聚氨酯工业协会数据显示,国内聚氨酯消费量与产量基本同步,自给率超过95%,已成为全球聚氨酯生产和消费第一大国。从产能利用率看,聚酯多元醇领域2022年国内产能接近300万吨/年,市场消费量约106万吨,其中超过80%由企业自用于下游鞋底原液、合成革浆料、TPU等。
数据来源:智研咨询、中国聚氨酯工业协会、ICIF中国
二、产业链与竞争格局
聚氨酯产业链上游为异氰酸酯(MDI、TDI、HDI等)和多元醇(聚醚多元醇、聚酯多元醇),中游为各类聚氨酯制品加工,下游为建筑、家电、汽车、家具等终端应用。MDI和TDI是产业链核心原料,技术壁垒极高,全球产能高度集中。
MDI方面,据证券时报报道,中国占全球MDI总产能约42%,为全球最大产区。万华化学以380万吨/年产能位居全球第一,占全球总产能30%以上;巴斯夫约230万吨/年居第二;科思创紧随其后。2026年6月,科思创宣布新项目落地后,其MDI总产能将超越巴斯夫升至全球第二,高度寡头化的格局迎来新一轮洗牌。MDI领域前五家企业合计占据约90%市场份额,新进入者门槛极高。
数据来源:证券时报(STCN)、化工网(chemnet.com,2026年6月)
TDI方面,国内产能持续扩张,各工厂通过技改提高产能。TDI下游80%以上集中于聚氨酯软泡和涂料领域,与房地产、家具、汽车消费周期高度相关,行业周期性较强。生意社数据显示,2025年TDI价格震荡走低,反映下游需求恢复不及预期,市场供需失衡压力仍然存在。TDI行业竞争已不再比拼产能规模,而是聚焦稳定品质、一体化成本优势及高端定制牌号开发。
数据来源:生意社(tdi.100ppi.com)、智研咨询(chyxx.com)
三、下游应用结构
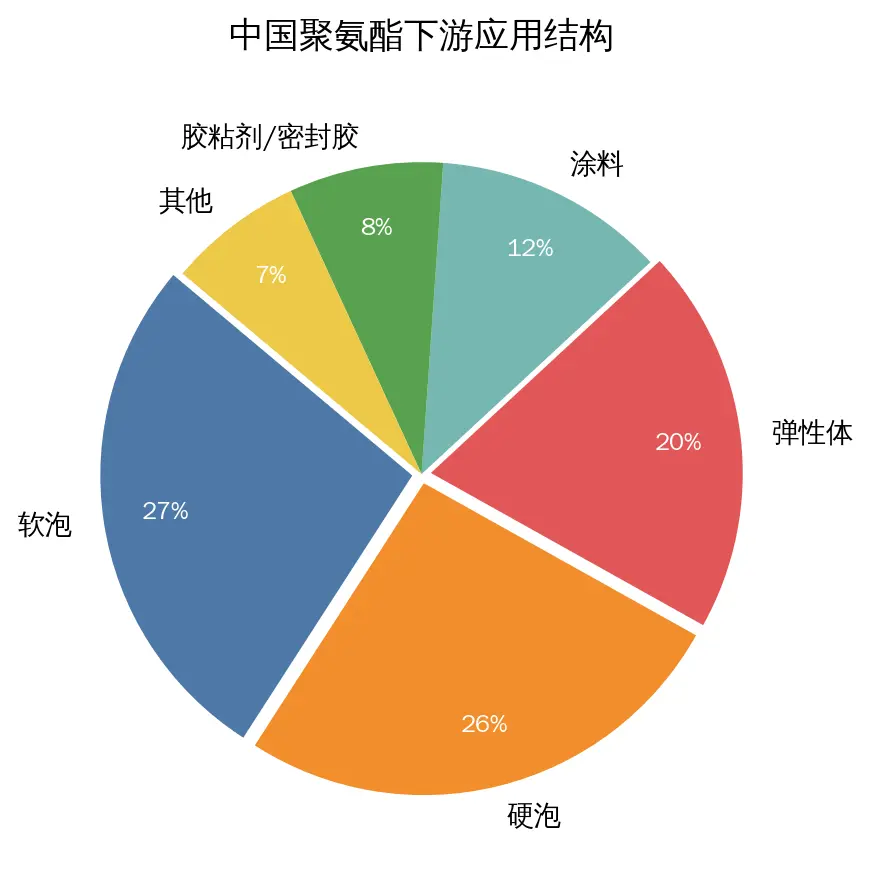
从下游应用看,聚氨酯制品中软泡占比约27%,硬泡约26%,弹性体约20%,涂料约12%,胶粘剂与密封胶约8%,其他约7%。软泡主要用于家具衬垫、床垫、汽车座椅;硬泡集中于建筑保温、冰箱冷柜、管道绝热;弹性体覆盖鞋底原液、TPU薄膜、氨纶纤维、CMP抛光垫等高端领域。
数据来源:中国产业研究报告网(chinabaogao.com)
细分赛道方面,全球聚氨酯泡沫市场2025年规模约591.4亿美元(Fortune Business Insights),CAGR 6.9%,是最大的细分品类。其中硬质聚氨酯泡沫2025年约221.9亿美元,CAGR 5.6%。聚氨酯弹性体市场2025年约71亿美元(Research Nester),CAGR 5.9%。发泡热塑性聚氨酯(E-TPU)2025年全球规模36.2亿美元,受益于运动鞋材和汽车轻量化需求快速增长。氨纶纤维市场2024年约58.2亿美元(MRFR),预计2025年增至61.5亿美元,但2024年国内氨纶价格维持在23700-29300元/吨区间,年内累计下跌19.11%,行业处于周期底部。
数据来源:Fortune Business Insights、Research Nester、Data Bridge、Market Research Future、智研咨询
四、趋势研判
1. 绿色低碳转型加速
在"双碳"政策驱动下,水性聚氨酯、无溶剂胶粘剂、生物基多元醇等绿色产品成为主流方向。科思创已推出生物基及水性聚氨酯涂料和胶粘剂解决方案,覆盖交通运输、基础建设、印刷包装、家居生活四大领域;万华化学开发了10%-100%生物基占比的TPU产品,从源头材料导入可持续理念。生物基PUF目前成本较石油基高15-20%,大规模商业化仍需技术突破与政策支持。聚氨酯回收技术方面,物理法、化学醇解法均在加速产业化,化学法以聚碳酸酯二元醇为醇解剂在180-230度条件下降解废旧聚氨酯,可得到性能接近原料的回收多元醇,实现循环经济闭环。
数据来源:科思创官网、万华化学官网、ebiotrade.com、中国化工信息网
2. 高端应用驱动结构性增长
新能源汽车热管理对聚氨酯硬泡隔热需求快速增长,电池包灌封、导热结构胶等应用打开增量空间。亨斯曼指出,聚氨酯材料因其良好的隔热和阻燃性能,在电池热失控时能有效减缓热量传递、防止火势蔓延。半导体CMP抛光垫是聚氨酯高端应用典型,成本约占CMP工艺总成本的三分之一,聚氨酯因其独特的软段-硬段相分离结构,在抛光效率和表面质量方面具有不可替代性,国产替代空间广阔。建筑节能领域,4厘米厚聚氨酯保温材料隔热效果相当于1.7米厚红砖,导热系数0.017-0.022 W/(m·K),闭孔率不低于90%,在建筑节能标准趋严背景下需求确定性强。
数据来源:亨斯曼官网、中国知网(hxtb.org.cn)、欧洲聚氨酯协会、中国石油天然气集团
3. 产能格局重塑与一体化深化
全球MDI产能格局正在重塑,科思创扩产将改变第二梯队排序。国内方面,万华化学凭借一体化成本优势持续扩大领先地位,从合成革厂起家,经四十年发展成长为全球聚氨酯龙头,在宁波拥有全球最大的单列MDI设备。行业竞争已从产能规模比拼转向稳定品质、一体化成本优势和高端定制牌号开发的综合较量。中小企业在环保趋严和成本压力下加速出清,行业集中度有望进一步提升。
数据来源:万华化学官网、东方财富研报(pdf.dfcfw.com)、美国化学会(C&EN)
五、风险提示
一是原材料价格波动风险。MDI、TDI价格受原油价格和装置检修影响显著,2025年TDI价格震荡走低反映供需失衡压力,氨纶价格2024年累计下跌19.11%,行业盈利能力承压。二是下游需求不及预期风险。聚氨酯需求与房地产、汽车、家电等周期性行业高度相关,地产下行对硬泡和软泡需求形成拖累。三是环保政策趋严风险。VOCs排放标准提升可能加速中小企业出清,短期供给端承压。四是技术替代风险。部分应用场景面临可降解材料、气凝胶等新型材料竞争。五是国际贸易风险。反倾销措施和出口退税调整可能影响原料和制成品贸易流向。
本图文整理的内容来源于互联网公开资料,目的在于传递更多信息及用于网络分享,若您发现图文内容(包含文字、图片、表格等)等对您的知识产权或者其他合法权益造成侵犯,请及时与我们联系删除。
上一页:材料界万金油——聚氨酯
惠州大亚湾达志精细化工有限公司